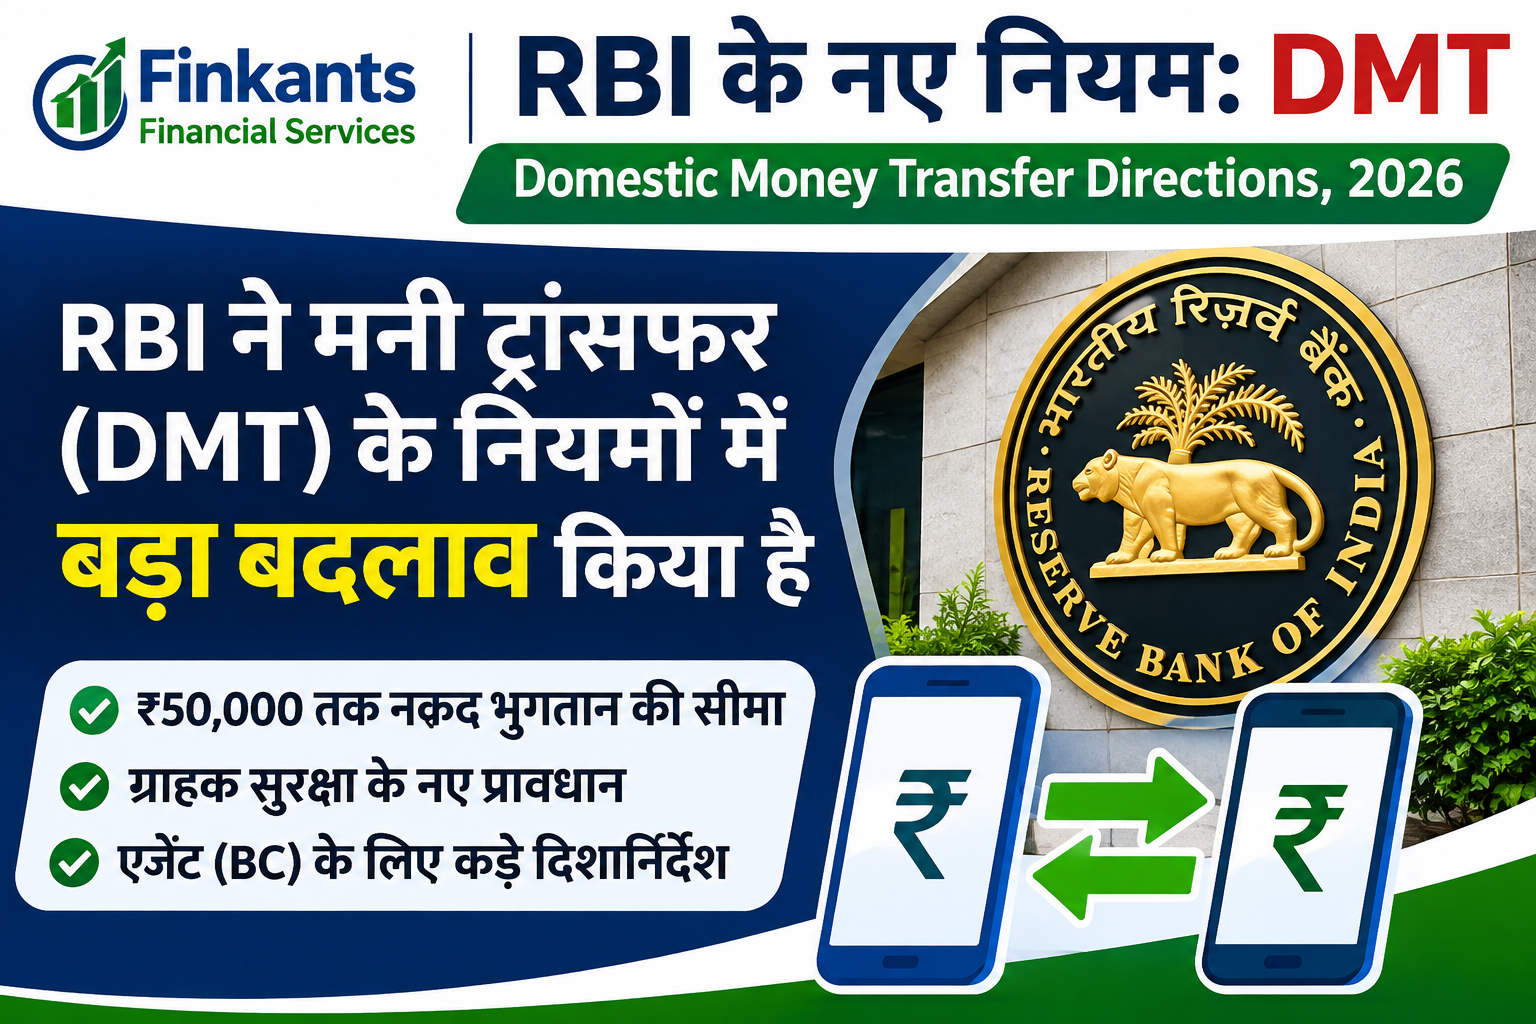
भारतीय रिजर्व बैंक (RBI) ने घरेलू मनी ट्रांसफर (Domestic Money Transfer–DMT) से जुड़े निर्देशों को एक नए ढाँचे में समेकित किया है। 11 नवंबर 2026 को जारी Reserve Bank of India (Domestic Money Transfer) Directions, 2026 तत्काल प्रभाव से लागू हो गए हैं। इन निर्देशों में नकद देकर बैंक खाते में पैसे भेजने और बैंक खाते से ऐसे लाभार्थी को नकद भुगतान करने की शर्तें स्पष्ट की गई हैं, जिसके पास बैंक खाता नहीं है।
सबसे पहले यह समझना जरूरी है कि RBI ने इन निर्देशों के जरिए पैसे भेजने की सीमाएँ बढ़ाने की घोषणा नहीं की है। इसका मुख्य उद्देश्य 2011 और 2024 के पुराने निर्देशों को एक जगह समेटना और लेनदेन की सुरक्षा तथा निगरानी को मजबूत करना है।
RBI के नए निर्देश किन पर लागू होंगे?
ये निर्देश सभी अनुसूचित वाणिज्यिक बैंकों, क्षेत्रीय ग्रामीण बैंकों (RRBs), शहरी सहकारी बैंकों, राज्य सहकारी बैंकों, जिला केंद्रीय सहकारी बैंकों तथा अधिकृत भुगतान प्रणाली संचालकों और प्रतिभागियों पर लागू होंगे—उनकी संबंधित DMT सेवाओं के दायरे तक। कार्ड-से-कार्ड ट्रांसफर इन निर्देशों के दायरे से बाहर रखे गए हैं और उन पर संबंधित भुगतान साधनों के अलग नियम लागू होंगे।
पैसे भेजने और नकद पाने की तीन अलग-अलग सीमाएँ
RBI के निर्देशों में Cash Pay-in और Cash Pay-out दो अलग सुविधाएँ हैं। इनके उद्देश्य और सीमाएँ भी अलग हैं। इन्हें एक-दूसरे से मिलाकर नहीं समझना चाहिए।
1. बैंक शाखा में नकद देकर खाते में ₹50,000 तक भेजें
बैंक शाखा में आने वाला कोई भी ग्राहक (walk-in customer) नकद देकर NEFT के माध्यम से लाभार्थी के बैंक खाते में अधिकतम ₹50,000 भेज सकता है। इसके लिए उसी बैंक में प्रेषक का खाता होना जरूरी नहीं बताया गया है। हालांकि, बैंक की पहचान, लेनदेन और नकद जमा से जुड़ी लागू प्रक्रियाओं का पालन करना होगा।
2. BC या ATM के माध्यम से खाते में पैसे भेजने की सीमा
बैंक अपने बिजनेस कॉरेस्पॉन्डेंट (BC), ATM या अन्य अनुमत माध्यमों से भी नकद लेकर लाभार्थी के बैंक खाते में पैसे भेजने की सुविधा दे सकते हैं। इस सुविधा में:
- एक लेनदेन में अधिकतम ₹5,000 भेजे जा सकते हैं।
- एक प्रेषक (Remitter) के लिए मासिक कुल सीमा ₹25,000 है।
यह Cash Pay-in Service है। यहाँ नकद देने वाला व्यक्ति और खाते में पैसा पाने वाला लाभार्थी अलग-अलग हो सकते हैं।
3. बैंक खाते से बिना बैंक खाते वाले व्यक्ति को नकद भुगतान
Cash Pay-out Service में बैंक अपने ग्राहक के बैंक खाते से राशि ट्रांसफर करके ऐसे लाभार्थी को नकद उपलब्ध करा सकते हैं, जिसके पास बैंक खाता नहीं है। नकद भुगतान ATM, बैंक के अधिकृत बिजनेस कॉरेस्पॉन्डेंट या किसी अन्य अधिकृत भुगतान माध्यम से किया जा सकता है। इसकी सीमा है:
- एक लेनदेन में अधिकतम ₹10,000।
- एक लाभार्थी के लिए महीने में कुल अधिकतम ₹25,000।
इस सेवा में पैसे भेजने वाला व्यक्ति अपने बैंक खाते से भुगतान करता है, जबकि लाभार्थी अधिकृत माध्यम से नकद प्राप्त करता है। बैंक को लाभार्थी का नाम और पता अपने रिकॉर्ड में रखना होगा।
पैसे भेजने वाले की पहचान और अतिरिक्त सुरक्षा
Cash Pay-in Service के तहत नकद देकर बैंक खाते में पैसे भेजने वाले व्यक्ति का रजिस्ट्रेशन जरूरी है। RBI के निर्देशों के अनुसार:
- प्रेषक का मोबाइल नंबर सत्यापित किया जाएगा।
- लागू RBI KYC Directions, 2025 के अनुसार स्व-प्रमाणित Officially Valid Document (OVD) के आधार पर रजिस्ट्रेशन होगा।
- प्रेषक के हर लेनदेन को Additional Factor of Authentication (AFA) से सत्यापित करना होगा।
- बैंक और उनके BC को नकद जमा से संबंधित लागू आयकर कानूनों और नियमों का पालन करना होगा।
बैंक को IMPS या NEFT संदेश में प्रेषक का विवरण शामिल करना होगा। साथ ही, संदेश में ऐसा पहचान संकेत (identifier) भी होना चाहिए जिससे यह पता चल सके कि ट्रांसफर नकद आधारित है।
संदिग्ध लेनदेन पर निगरानी और ग्राहक अलर्ट
RBI ने बैंकों और गैर-बैंक भुगतान संचालकों को मजबूत निगरानी व्यवस्था रखने का निर्देश दिया है। इसमें लेनदेन की गति और आवृत्ति पर नजर रखने वाले सिस्टम (velocity checks), खातों में इस सुविधा से आने वाले क्रेडिट पर ग्राहक अलर्ट और असामान्य गतिविधियों की जाँच शामिल है। किसी खाते या खातों के समूह में क्रेडिट की संख्या में असामान्य बढ़ोतरी होने पर तुरंत जाँच करनी होगी। संदिग्ध लेनदेन की सूचना संबंधित अधिकारियों को दी जानी चाहिए।
RBI की अपेक्षा है कि इन निर्देशों के तहत होने वाले फंड ट्रांसफर रियल-टाइम या लगभग रियल-टाइम में पूरे किए जाएँ। इंटर-बैंक सेटलमेंट केवल RBI द्वारा अनुमोदित भुगतान प्रणालियों के जरिए होगा।
क्या इस सुविधा पर शुल्क लगेगा?
हाँ, बैंक और गैर-बैंक भुगतान संचालक घरेलू मनी ट्रांसफर सेवा के लिए उचित शुल्क तय कर सकते हैं। इसलिए यह मानना सही नहीं होगा कि हर बैंक या हर माध्यम से पैसे भेजना मुफ्त है। लेनदेन से पहले संबंधित बैंक या अधिकृत एजेंट से शुल्क की जानकारी लें।
इन सेवाओं से जुड़ी शिकायतों के समाधान के लिए बैंक और गैर-बैंक भुगतान संचालकों को उपयुक्त व्यवस्था रखनी होगी। RBI के निर्देशों के अनुसार ऐसी शिकायतें Reserve Bank–Integrated Ombudsman Scheme, 2026 के दायरे में आएँगी।
क्या RBI ने पैसे भेजने की सीमा बढ़ाई है?
नहीं। ₹50,000, ₹5,000 और ₹10,000 की सीमाओं को नई बढ़ोतरी के रूप में पेश करना सही नहीं होगा। RBI ने घरेलू मनी ट्रांसफर से जुड़े मौजूदा निर्देशों को एकीकृत किया है। इसके साथ 5 अक्टूबर 2011 और 24 जुलाई 2024 के संबंधित पुराने परिपत्र नए निर्देशों में समाहित होकर निरस्त हो गए हैं।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. क्या बैंक शाखा से ₹50,000 नकद देकर किसी दूसरे व्यक्ति के खाते में भेज सकते हैं?
हाँ। RBI के निर्देशों के अनुसार बैंक शाखा में आने वाला ग्राहक NEFT के जरिए लाभार्थी के खाते में अधिकतम ₹50,000 भेज सकता है। बैंक की लागू पहचान और लेनदेन प्रक्रिया का पालन करना होगा।
2. क्या ₹50,000 की सीमा BC या ATM पर भी लागू है?
नहीं। BC, ATM और अन्य अनुमत माध्यमों से Cash Pay-in की सीमा ₹5,000 प्रति लेनदेन और ₹25,000 प्रति प्रेषक प्रति माह है।
3. क्या बिना बैंक खाते वाला व्यक्ति भी पैसे प्राप्त कर सकता है?
हाँ। Cash Pay-out Service के तहत बैंक ग्राहक के खाते से भेजी गई राशि अधिकृत ATM, BC या अन्य भुगतान माध्यम से नकद प्राप्त की जा सकती है। सीमा ₹10,000 प्रति लेनदेन और ₹25,000 प्रति लाभार्थी प्रति माह है।
4. क्या हर बैंक में यह सुविधा मिलना जरूरी है?
RBI ने बैंकों को ये सेवाएँ उपलब्ध कराने की अनुमति दी है। सुविधा की उपलब्धता संबंधित बैंक और उसके अधिकृत भुगतान माध्यम पर निर्भर करेगी। पहले बैंक से पुष्टि करें।
5. क्या पैसे भेजने के लिए मोबाइल नंबर और पहचान दस्तावेज जरूरी हैं?
Cash Pay-in Service में प्रेषक का सत्यापित मोबाइल नंबर और लागू KYC निर्देशों के अनुसार स्व-प्रमाणित OVD के आधार पर रजिस्ट्रेशन जरूरी है। हर लेनदेन में अतिरिक्त प्रमाणीकरण भी होगा।
6. क्या इन सेवाओं पर शुल्क लगेगा?
बैंक और गैर-बैंक भुगतान संचालक उचित शुल्क तय कर सकते हैं। इसलिए लेनदेन से पहले शुल्क पूछ लें।
7. क्या ये नियम UPI और सभी ऑनलाइन ट्रांसफर पर लागू हैं?
नहीं। ये निर्देश विशेष रूप से Domestic Money Transfer ढाँचे के तहत आने वाली नकद आधारित Cash Pay-in और Cash Pay-out सेवाओं से संबंधित हैं। कार्ड-से-कार्ड ट्रांसफर भी इनके दायरे से बाहर हैं।
8. अगर लेनदेन में समस्या हो तो शिकायत कहाँ करें?
पहले संबंधित बैंक या सेवा प्रदाता की शिकायत व्यवस्था में शिकायत दर्ज करें। RBI के निर्देशों के तहत ऐसी शिकायतें Reserve Bank–Integrated Ombudsman Scheme, 2026 के दायरे में आती हैं।
निष्कर्ष
RBI के नए निर्देश घरेलू मनी ट्रांसफर सेवाओं के नियमों को एक जगह स्पष्ट करते हैं। नकद देकर बैंक खाते में पैसे भेजने और बैंक खाते से बिना बैंक खाते वाले लाभार्थी को नकद भुगतान करने की सुविधाओं की सीमाएँ अलग-अलग हैं। ग्राहकों को लेनदेन से पहले सही माध्यम, लागू सीमा, KYC की शर्तें और शुल्क की जानकारी लेनी चाहिए। हमेशा बैंक या अधिकृत बिजनेस कॉरेस्पॉन्डेंट के माध्यम से ही लेनदेन करें और रसीद सुरक्षित रखें।
आधिकारिक स्रोत: भारतीय रिजर्व बैंक – Reserve Bank of India (Domestic Money Transfer) Directions, 2026 (11 नवंबर 2026).
डिस्क्लेमर: यह लेख सामान्य वित्तीय जागरूकता और सूचना के उद्देश्य से तैयार किया गया है। किसी लेनदेन से पहले संबंधित बैंक या अधिकृत भुगतान सेवा प्रदाता से लागू नियमों और शुल्क की पुष्टि करें।
Latest Financial News