इंटरनेट पर “Best Mutual Funds for Long-Term SIP” सर्च करने पर आपको सैकड़ों लिस्ट मिल जाएंगी। लेकिन कड़वा सच यह है कि किसी “बेस्ट म्यूचुअल फंड” की कोई एक स्थायी (Permanent) सूची नहीं होती।
जो फंड आपके दोस्त या पड़ोसी के लिए सही है, वह आपके लिए वित्तीय तबाही का कारण भी बन सकता है। लॉन्ग-टर्म SIP के लिए किसी भी स्कीम का चुनाव केवल पिछले 1-2 साल के रिटर्न देखकर करना, निवेश नहीं बल्कि सट्टेबाज़ी है। सही फंड चुनने का वैज्ञानिक तरीका क्या है? आइए इसे स्टेप-बाय-स्टेप समझते हैं।
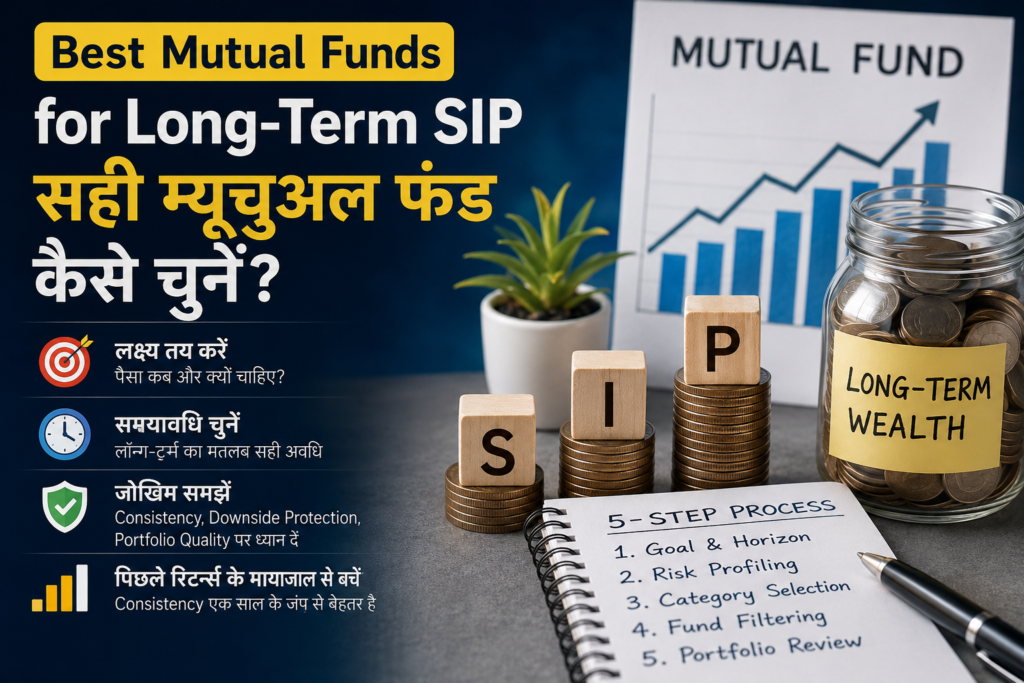
Long-Term SIP के लिए Mutual Fund चुनते समय इन 4 बातों का रखें ध्यान
1. आपका निवेश लक्ष्य (Financial Goal) SIP शुरू करने से पहले पूछें: “यह पैसा मुझे कब और क्यों चाहिए?”
- रिटायरमेंट (Retirement)
- बच्चों की उच्च शिक्षा (Child Education)
- वेल्थ क्रिएशन (Wealth Creation) लक्ष्य स्पष्ट होने पर ही आप सही समयावधि (Investment Horizon) तय कर पाएंगे।
2. सही समयावधि (Investment Horizon) लॉन्ग-टर्म का मतलब केवल “लंबे समय के लिए” नहीं होता। अगर आपको 3 साल में पैसा चाहिए, तो इक्विटी फंड्स (Equity Funds) की वोलैटिलिटी (Volatility) आपका मूलधन भी डूबा सकती है। आपका होराइजन हमेशा फंड की कैटेगरी के रिस्क के अनुरूप होना चाहिए।
3. जोखिम (Risk) को समझें केवल “सबसे ज्यादा रिटर्न” देखकर फंड चुनना एक खतरनाक अप्रोच है। आपको ये मेट्रिक्स देखने चाहिए:
- Return Consistency: क्या फंड ने हर मार्केट साइकल में अच्छा प्रदर्शन किया है?
- Downside Protection: जब बाज़ार गिरा, तो यह फंड कितना गिरा?
- Portfolio Quality: फंड मैनेजर किन कंपनियों में आपका पैसा लगा रहा है?
4. पिछले रिटर्न्स (Past Performance) के मायाजाल से बचें अगर किसी फंड ने पिछले 3 साल में 25% का रिटर्न दिया है, तो इसकी कोई गारंटी नहीं है कि अगले 3 साल भी वह ऐसा ही करेगा। लॉन्ग-टर्म SIP में कंसिस्टेंसी (Consistency) मायने रखती है, न कि एक साल का जंप।
Long-Term SIP के लिए कौन-सी Mutual Fund Categories सही हैं?
आपकी जोखिम क्षमता (Risk Appetite) के आधार पर, पोर्टफोलियो में इन कैटेगरीज को शामिल किया जा सकता है:
- Large Cap / Flexi Cap: जो निवेशक मार्केट में स्थिरता (Stability) के साथ ग्रोथ चाहते हैं और अलग-अलग मार्केट-कैप में डायवर्सिफिकेशन (Diversification) खोज रहे हैं।
- Index Funds: उन निवेशकों के लिए जिन्हें एक सक्रिय फंड मैनेजर के चयन-जोखिम के बिना, लेकिन बाजार जोखिम और ट्रैकिंग एरर के साथ, मार्केट इंडेक्स (जैसे Nifty 50) का रिटर्न चाहिए।
- ELSS (Tax Saving): ELSS पर कटौती केवल पात्र पुरानी कर व्यवस्था में मिलती है। 1 अप्रैल 2026 से लागू Income-tax Act, 2025 में संबंधित प्रावधान Section 123 और Schedule XV में हैं; नई concessional tax regime में यह कटौती उपलब्ध नहीं है। (नोट: केवल टैक्स बचाने के लिए इसमें निवेश न करें, यह एक इक्विटी फंड है जिसमें 3 साल का लॉक-इन होता है।)
SIP में सबसे ज्यादा महत्वपूर्ण क्या है? (The Secret to Wealth)
SIP का असली फायदा केवल हर महीने पैसा कटने में नहीं है। इसका असली गणित है: नियमित निवेश + लंबी अवधि + अनुशासन = कंपाउंडिंग (Compounding)
बाज़ार के क्रैश होने पर डर के मारे SIP बंद कर देना और बाज़ार के टॉप पर होने पर अचानक निवेश बढ़ा देना, आपको कभी वेल्थ नहीं बनाने देगा।
आपके लिए “Best Mutual Fund” खोजने का 5-Step Process
हवा में तीर चलाने के बजाय, यह फ्रेमवर्क अपनाएं:
- Goal & Horizon: अपना लक्ष्य और निवेश की अवधि तय करें।
- Risk Profiling: अपनी जोखिम लेने की क्षमता को समझें।
- Category Selection: अपनी प्रोफाइल के अनुसार सही कैटेगरी (Large, Mid, Flexi) चुनें।
- Fund Filtering: फंड के एक्सपेंस रेशियो (Expense Ratio), फंड मैनेजर का ट्रैक रिकॉर्ड और कंसिस्टेंसी चेक करें।
- Portfolio Review: सुनिश्चित करें कि आपके पोर्टफोलियो में बहुत ज्यादा फंड्स (Over-diversification) न हों। कितने फंड पर्याप्त हैं, यह निवेशक के लक्ष्य, पोर्टफोलियो आकार और चुनी गई श्रेणियों पर निर्भर करता है; केवल संख्या के आधार पर विविधीकरण तय न करें।
क्या आपका मौजूदा पोर्टफोलियो सही रास्ते पर है? (Take Action Today)
चयन के अतिरिक्त मानदंड: Index Fund चुनते समय expense ratio के साथ tracking error, tracking difference और benchmark भी देखें। Index Fund बाजार जोखिम से मुक्त नहीं होता। स्रोत: SEBI Investor – Tracking Error; NSE – Index Funds; Income Tax Department – new regime FAQ.