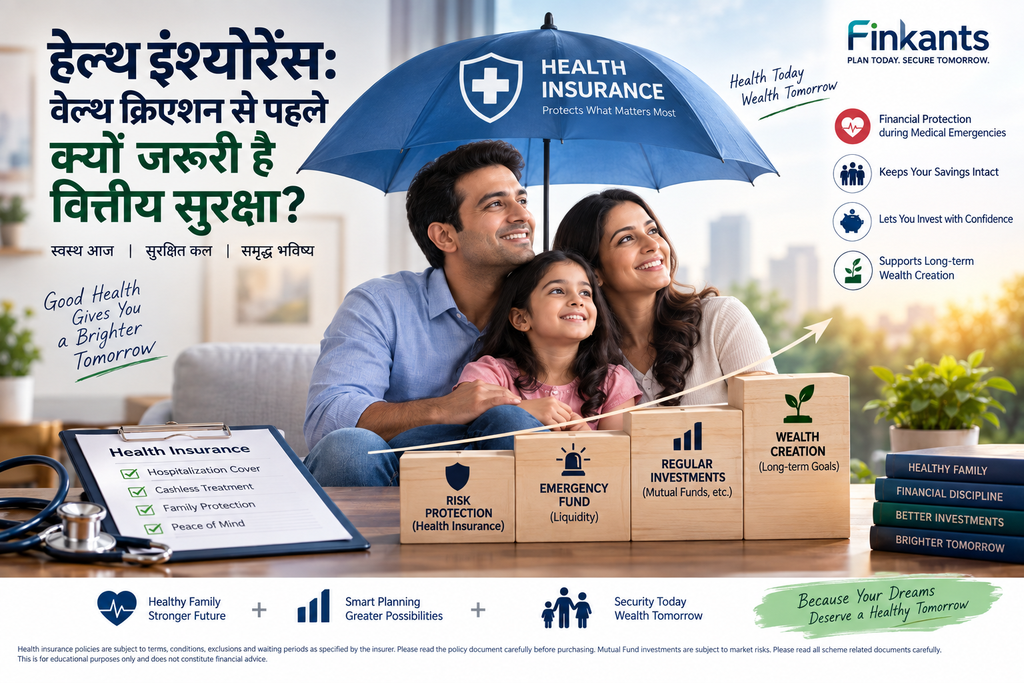
हेल्थ इंश्योरेंस: वेल्थ क्रिएशन से पहले क्यों जरूरी है वित्तीय सुरक्षा
वेल्थ क्रिएशन की शुरुआत केवल निवेश से नहीं होती। उससे पहले यह सुनिश्चित करना जरूरी है कि कोई बड़ा अप्रत्याशित खर्च आपकी वर्षों की बचत और निवेश को अचानक प्रभावित न कर दे।
स्वास्थ्य संबंधी खर्च इसी तरह का एक बड़ा वित्तीय जोखिम है। गंभीर बीमारी, लंबे समय तक अस्पताल में भर्ती होने या किसी बड़े उपचार का खर्च आपकी बचत का एक बड़ा हिस्सा इस्तेमाल कर सकता है। इसलिए पर्याप्त हेल्थ इंश्योरेंस केवल मेडिकल खर्च के लिए सुरक्षा नहीं है, बल्कि आपकी पूरी वित्तीय योजना का एक महत्वपूर्ण हिस्सा है।
सिर्फ बचत पर निर्भर रहना पर्याप्त क्यों नहीं है?
कई परिवार मेडिकल इमरजेंसी के डर से अपनी बड़ी रकम सेविंग अकाउंट, FD या अन्य कम-जोखिम वाले साधनों में अलग रखकर रखते हैं।
कुछ हद तक emergency fund रखना जरूरी भी है। लेकिन समस्या तब शुरू होती है जब मेडिकल खर्च की आशंका के कारण जरूरत से कहीं अधिक पूंजी लंबे समय तक निष्क्रिय पड़ी रहती है।
मान लीजिए किसी परिवार के पास ₹10 लाख की बचत है और वह पूरी रकम को संभावित मेडिकल इमरजेंसी के डर से निवेश से दूर रखता है। भविष्य में अगर वास्तव में बड़ा मेडिकल खर्च आ जाता है, तो इस रकम का उपयोग हो सकता है। लेकिन अगर पर्याप्त हेल्थ इंश्योरेंस मौजूद है, तो पॉलिसी की शर्तों और कवरेज के अनुसार उस खर्च का एक बड़ा हिस्सा बीमा से कवर हो सकता है।
इससे आपकी बचत और निवेश को हर छोटी-बड़ी मेडिकल आवश्यकता के लिए छूना नहीं पड़ता।
हेल्थ इंश्योरेंस निवेश का विकल्प नहीं है—यह निवेश को बचाने का साधन है
यह फर्क समझना बहुत जरूरी है।
हेल्थ इंश्योरेंस का उद्देश्य रिटर्न कमाना नहीं, वित्तीय जोखिम को transfer करना है।
दूसरी तरफ, Mutual Funds जैसे market-linked investments का उद्देश्य आपकी पूंजी को लंबी अवधि में बढ़ाने का प्रयास करना है। इनमें बाजार जोखिम रहता है और किसी निश्चित रिटर्न की गारंटी नहीं होती।
इसलिए दोनों की भूमिकाएं अलग हैं:
हेल्थ इंश्योरेंस → बड़े मेडिकल खर्च से सुरक्षा
Emergency Fund → तत्काल और छोटे-मध्यम अप्रत्याशित खर्चों के लिए liquidity
Investments → लंबे समय में wealth creation
यही financial planning का अधिक व्यावहारिक approach है।
हेल्थ इंश्योरेंस होने से निवेश में क्या फायदा हो सकता है?
जब आपके पास पर्याप्त health cover और अलग emergency fund होता है, तो किसी अचानक मेडिकल खर्च के लिए आपके long-term investments को समय से पहले बेचने की जरूरत कम हो सकती है।
यह महत्वपूर्ण है क्योंकि बाजार में गिरावट के दौरान निवेश बेचने पर नुकसान स्थायी हो सकता है।
उदाहरण के लिए, यदि किसी निवेशक को बाजार गिरने के समय ₹5 लाख की जरूरत पड़ती है और वह मजबूरी में अपना equity investment बेच देता है, तो वह केवल उस समय का नुकसान नहीं झेलता—बल्कि भविष्य में होने वाली संभावित recovery और compounding से भी बाहर हो सकता है।
इसलिए adequate insurance और liquidity आपके long-term investment portfolio को समय देने में मदद करते हैं।
₹10–20 लाख की पूरी रकम FD में रखना ही समाधान नहीं है
इसका मतलब यह नहीं है कि FD या cash reserve बेकार हैं।
Emergency fund की जरूरत बनी रहती है। कितनी रकम रखनी चाहिए, यह आपकी आय, परिवार की जिम्मेदारियों, नौकरी की स्थिरता, मौजूदा बीमा कवरेज और नियमित खर्चों पर निर्भर करता है।
लेकिन केवल मेडिकल इमरजेंसी के डर से बहुत बड़ी रकम को वर्षों तक कम-return वाले साधनों में रखना भी उचित नहीं हो सकता।
आपका उद्देश्य होना चाहिए:
जरूरत के समय पर्याप्त liquidity + पर्याप्त insurance cover + लंबी अवधि के लिए disciplined investment
तीनों का संतुलन जरूरी है।
हेल्थ इंश्योरेंस चुनते समय केवल Sum Insured न देखें
₹10 लाख या ₹20 लाख का cover होना अपने आप में पर्याप्त होने की गारंटी नहीं है।
पॉलिसी लेते समय इन बातों को भी समझना चाहिए:
- Room-rent और ICU की limits
- Waiting period
- Pre-existing diseases के नियम
- Co-payment
- Disease-wise sub-limits
- Network hospitals
- Restoration benefit
- Claim settlement process
- Exclusions
- Policy renewal conditions
- Individual और family floater में अंतर
सिर्फ कम premium देखकर policy चुनना भविष्य में महंगा पड़ सकता है।
वेल्थ क्रिएशन का सही क्रम क्या हो सकता है?
एक मजबूत financial plan को सरल भाषा में इस तरह समझ सकते हैं:
पहले जोखिम की सुरक्षा → फिर emergency liquidity → फिर नियमित निवेश → फिर long-term wealth creation
हेल्थ इंश्योरेंस आपकी wealth नहीं बनाता। लेकिन यह आपकी बनाई हुई wealth को किसी बड़े medical event में अनावश्यक रूप से इस्तेमाल होने से बचाने में महत्वपूर्ण भूमिका निभा सकता है।
इसीलिए हेल्थ इंश्योरेंस को केवल “मेडिकल खर्च की पॉलिसी” समझना अधूरा नजरिया है।
इसे अपनी संपूर्ण financial planning के risk-management layer के रूप में देखिए।
याद रखें
बीमा का काम जोखिम से बचाना है।
निवेश का काम पूंजी को बढ़ाने का प्रयास करना है।
इन दोनों उद्देश्यों को अलग-अलग समझकर योजना बनाना ही अधिक व्यवस्थित और टिकाऊ financial planning है।
नोट: हेल्थ इंश्योरेंस पॉलिसी के benefits, exclusions, waiting periods और claim conditions insurer तथा policy के अनुसार अलग-अलग हो सकते हैं। किसी भी policy को लेने से पहले संबंधित policy wording और terms & conditions को ध्यानपूर्वक पढ़ें। Mutual Fund investments are subject to market risks. Please read all scheme related documents carefully.