टर्म इंश्योरेंस बनाम एंडोवमेंट प्लान: बीमा और निवेश को मिलाना सबसे बड़ी भूल क्यों है?
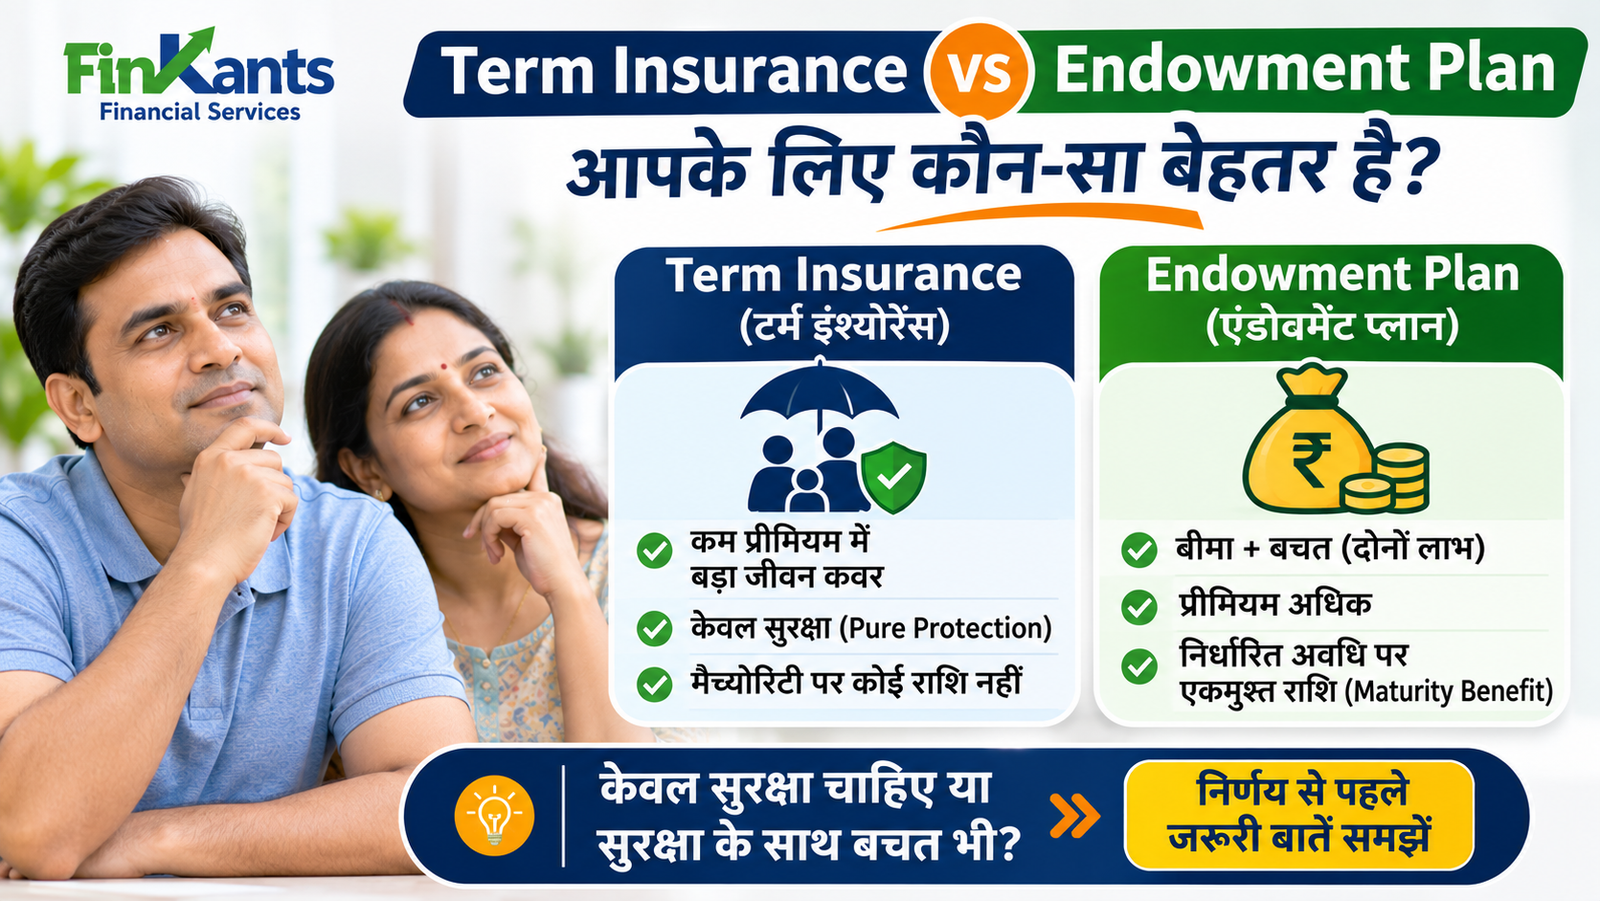
कई लोग जीवन बीमा लेते समय सुरक्षा के साथ बचत या मैच्योरिटी राशि भी चाहते हैं। इसी जरूरत के लिए एंडोवमेंट या मनी-बैक जैसी पारंपरिक जीवन बीमा योजनाएँ उपलब्ध हैं। दूसरी ओर, टर्म इंश्योरेंस मुख्य रूप से तय अवधि के लिए जीवन बीमा सुरक्षा देता है। दोनों उत्पादों का उद्देश्य और लाभ अलग हैं।
एंडोवमेंट प्लान को केवल खराब या टर्म प्लान को हर व्यक्ति के लिए बेहतर कहना सही नहीं होगा। एंडोवमेंट में बीमा सुरक्षा के साथ बचत/मैच्योरिटी लाभ हो सकते हैं, जबकि टर्म प्लान का मुख्य उद्देश्य कम लागत में बड़ा जीवन कवर उपलब्ध कराना है। सही चुनाव आपकी सुरक्षा जरूरत, बजट, जोखिम क्षमता और लक्ष्य पर निर्भर करता है।
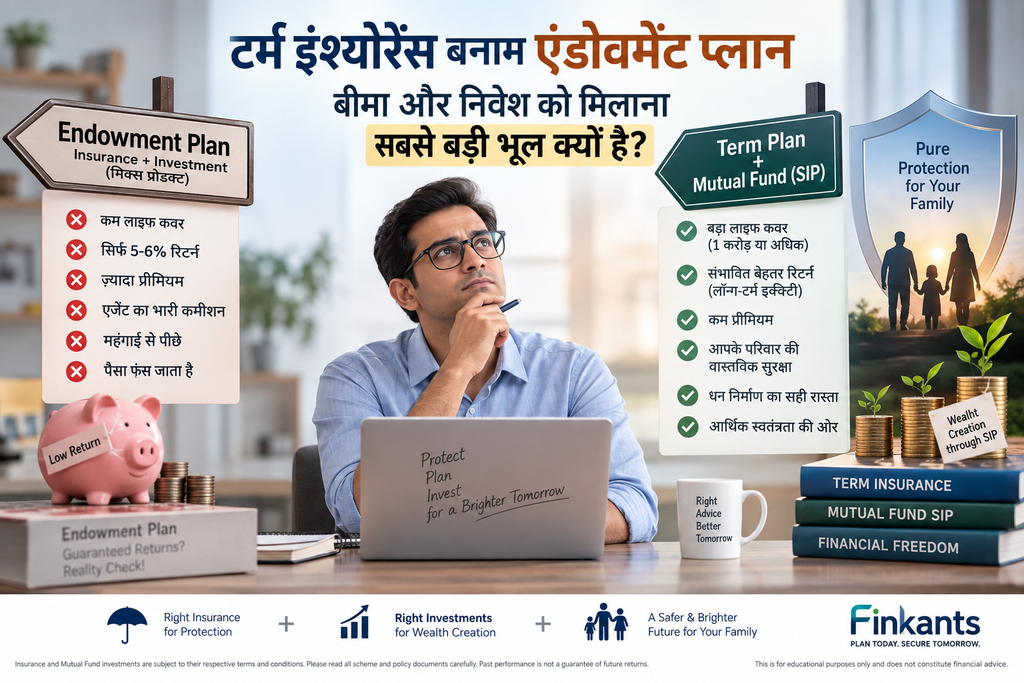
एंडोवमेंट प्लान का मायाजाल: एजेंट इसे क्यों बेचते हैं?
एंडोवमेंट पॉलिसी के प्रीमियम से बीमा जोखिम, खर्च और पॉलिसी के बचत/निवेश घटक पूरे किए जाते हैं। पॉलिसी की लागत और मिलने वाले लाभ उत्पाद के अनुसार बदलते हैं। इसलिए निर्णय लेने से पहले लिखित benefit illustration और सभी शुल्क/शर्तें देखना जरूरी है।
- रिटर्न का सच: एंडोवमेंट पॉलिसी का वास्तविक रिटर्न (IRR) हर उत्पाद, बोनस, प्रीमियम, अवधि और भुगतान शर्तों पर निर्भर करता है। किसी एक 5–6% दर को सभी योजनाओं पर लागू नहीं किया जा सकता। तुलना हमेशा पॉलिसी के लिखित लाभ-चित्रण से करें।
- कवर का सच: किसी निश्चित प्रीमियम के बदले मिलने वाला जीवन बीमा कवर उत्पाद, उम्र, स्वास्थ्य और underwriting पर निर्भर करता है। वास्तविक benefit illustration के बिना ₹10–15 लाख का कवर बताना उचित नहीं है।
टर्म इंश्योरेंस क्या है? (Pure Risk Protection)
टर्म इंश्योरेंस एक निश्चित अवधि के लिए जीवन बीमा सुरक्षा देता है। सामान्य प्योर टर्म प्लान में अवधि पूरी होने पर मैच्योरिटी राशि नहीं मिलती; हालांकि कुछ उत्पादों में अलग return-of-premium विकल्प उपलब्ध हो सकते हैं। पॉलिसी अवधि के दौरान बीमित व्यक्ति की मृत्यु होने पर, पॉलिसी की शर्तों के अनुसार नामित व्यक्ति को बीमा राशि मिलती है। प्रीमियम उम्र, स्वास्थ्य, कवर, अवधि और underwriting पर निर्भर करता है।
टर्म प्लान के बदले मैच्योरिटी राशि न मिलना अपने आप में प्रीमियम की बर्बादी नहीं है। प्रीमियम के बदले आपको तय अवधि का जीवन बीमा कवर मिलता है। इसे निवेश उत्पाद नहीं, जोखिम सुरक्षा के रूप में समझना चाहिए।
असली गणित: Endowment Plan बनाम Term Plan + Mutual Fund (SIP)
मान लीजिए आपकी उम्र 30 वर्ष है और आप हर साल 50,000 रुपये निवेश कर सकते हैं।
विकल्प A: एंडोवमेंट प्लान (गलत तरीका)
- वार्षिक प्रीमियम: ₹50,000
- लाइफ कवर: लगभग ₹15 लाख
- मैच्योरिटी राशि बीमाकर्ता के आधिकारिक benefit illustration से लें; गारंटीड और गैर-गारंटीड लाभ अलग हो सकते हैं।
विकल्प B: टर्म प्लान + म्यूचुअल फंड SIP (सही तरीका – Buy Term & Invest the Rest)
- टर्म प्लान: उदाहरण के लिए ₹10,000 सालाना प्रीमियम का अनुमान तभी मान्य होगा जब किसी वास्तविक बीमाकर्ता का व्यक्तिगत कोटेशन उपलब्ध हो। उम्र, स्वास्थ्य, धूम्रपान, पॉलिसी अवधि और अंडरराइटिंग के अनुसार प्रीमियम बदलता है।
- बचा हुआ पैसा: बाकी ₹40,000 को सालाना (या लगभग ₹3,333 महीना) अनुशासित तरीके से लॉन्ग-टर्म इक्विटी म्यूचुअल फंड (SIP) में लगा दें।
- 20 साल बाद परिणाम: यदि 20 वर्षों तक ₹3,333 मासिक निवेश पर 12% वार्षिक रिटर्न केवल काल्पनिक मान्यता के रूप में लें, तो परिणाम बाजार के उतार-चढ़ाव, निवेश की तारीख और कर/खर्च से अलग हो सकता है। 12% की कोई गारंटी नहीं है और इसे ‘ऐतिहासिक औसत’ नहीं कहना चाहिए।
निष्कर्ष: दोनों विकल्पों की तुलना तभी उचित है जब वास्तविक पॉलिसी लाभ, समान अवधि, समान नकदी प्रवाह, बीमा कवर और निवेश जोखिम को एक ही आधार पर रखा जाए। यह उदाहरण किसी उत्पाद की निश्चित श्रेष्ठता सिद्ध नहीं करता।
आपको कितने लाइफ कवर की ज़रूरत है? (Human Life Value)
टर्म कवर कभी भी रैंडम तरीके से नहीं लिया जाता। इसके लिए Human Life Value (HLV) निकाली जाती है। HLV का आकलन आय, परिवार के खर्च, आश्रितों, मौजूदा संपत्ति, देनदारियों, भविष्य के लक्ष्यों और मौजूदा बीमा कवर के आधार पर करें। 15–20 गुना आय कोई सार्वभौमिक नियम नहीं है।
क्या आपने भी गलत इंश्योरेंस पॉलिसी फंसा रखी है?
अगर आप भारी प्रीमियम भर रहे हैं और आपको नहीं पता कि आपका लाइफ कवर पर्याप्त है या नहीं, तो आज ही अपने इंश्योरेंस और इन्वेस्टमेंट पोर्टफोलियो का ऑडिट कराएं। बीमा को निवेश से अलग करें और सही वेल्थ क्रिएशन शुरू करें।