
जब बचत और निवेश की हम बात करते हैं, तो सबसे पहले हमारे दिमाग में बैंक फिक्स्ड डिपॉजिट, पोस्ट ऑफिस की विभिन्न योजनाओं के बाद सीधे म्यूचुअल फंड और शेयर बाजार आते हैं। पर इन सबके बीच बॉन्ड क्या है, इसमें निवेश कैसे होता है और इसके क्या जोखिम हैं—यह जानना भी जरूरी है। बॉन्ड में निवेश का विकल्प आम लोगों के बीच अपेक्षाकृत कम लोकप्रिय है, क्योंकि इसके बारे में विस्तृत जानकारी कम है। कई मामलों में इसे एक फैंसी निवेश विकल्प की तरह पेश किया जाता है, जबकि बॉन्ड और बॉन्ड बाजार को समझना इतना मुश्किल नहीं है। आइए इसे सरल भाषा में समझते हैं।
एक कंपनी के उदाहरण से समझिए बॉन्ड क्या है और यह कैसे काम करता है?
मान लीजिए एक कंपनी को अपने कारोबार के विस्तार के लिए बड़ी रकम चाहिए। उसके पास पैसा जुटाने के दो प्रमुख रास्ते हैं।
पहला विकल्प: कंपनी अपनी हिस्सेदारी बेचकर पैसा जुटाए
कंपनी अपनी कुछ हिस्सेदारी निवेशकों को बेच सकती है। निवेशक उसके शेयर खरीदकर कंपनी के हिस्सेदार बनते हैं। कंपनी मुनाफा कमाती है तो शेयरधारकों को डिविडेंड मिल सकता है और शेयर की कीमत बढ़ने पर उन्हें पूंजीगत लाभ हो सकता है। इस व्यवस्था में पुराने मालिकों की हिस्सेदारी कम हो सकती है, लेकिन शेयर जारी करने से कंपनी पर उस रकम को कर्ज की तरह लौटाने की बाध्यता नहीं आती।
दूसरा विकल्प: कंपनी बॉन्ड के माध्यम से पैसा जुटाए
कंपनी अपनी हिस्सेदारी बेचे बिना निवेशकों से कर्ज ले सकती है। इसके बदले वह बॉन्ड जारी करती है। बॉन्ड की शर्तों में उधार ली गई रकम, ब्याज की दर, भुगतान की अवधि और मूल रकम लौटाने की तारीख जैसी बातें तय होती हैं।
उदाहरण के लिए, कोई कंपनी ₹10,000 फेस वैल्यू का बॉन्ड 9% सालाना कूपन और पांच साल की अवधि के लिए जारी करती है। यदि निवेशक इसे ₹10,000 में खरीदता है और शर्तों के अनुसार ब्याज सालाना मिलता है, तो उसे साल में ₹900 ब्याज मिल सकता है। पांच साल बाद कंपनी को शर्तों के अनुसार मूल रकम लौटानी होगी। यह केवल उदाहरण है; वास्तविक भुगतान बॉन्ड की शर्तों, खरीद मूल्य और जारीकर्ता की भुगतान क्षमता पर निर्भर करता है।
इस तरह शेयर खरीदने वाला कंपनी का हिस्सेदार बनता है, जबकि बॉन्ड खरीदने वाला कंपनी का ऋणदाता यानी कर्ज देने वाला बनता है।
क्या केवल कंपनियां ही बॉन्ड जारी करती हैं?
नहीं। केंद्र सरकार और राज्य सरकारें भी अपनी वित्तीय जरूरतों के लिए बाजार से उधार लेती हैं। केंद्र सरकार की रुपये में जारी प्रतिभूतियों को Government Securities या G-Sec कहा जाता है। राज्य सरकारें State Development Loans (SDLs) जारी कर सकती हैं। केंद्र सरकार की घरेलू रुपये वाली प्रतिभूतियों में क्रेडिट डिफॉल्ट का जोखिम अत्यंत कम माना जाता है, लेकिन इनके बाजार मूल्य में ब्याज दर के कारण उतार-चढ़ाव हो सकता है। सरकारी प्रतिभूतियों को कॉरपोरेट बॉन्ड की तरह AAA रेटिंग के आधार पर नहीं समझना चाहिए।
बॉन्ड में निवेश करने पर कमाई कैसे होती है?
बॉन्ड से निवेशक को मुख्य रूप से दो तरह से रिटर्न मिल सकता है:
- ब्याज से आय: जारीकर्ता बॉन्ड की शर्तों के अनुसार ब्याज देता है। इसे कूपन (Coupon) कहते हैं। भुगतान मासिक, तिमाही, छमाही, सालाना या शर्तों के अनुसार किसी अन्य तरीके से हो सकता है।
- कीमत में बदलाव से लाभ या नुकसान: बाजार में बॉन्ड की कीमत बढ़ने पर बेचने से लाभ हो सकता है। कीमत घटने पर नुकसान भी हो सकता है।
बॉन्ड की अवधि पूरी होने पर जारीकर्ता शर्तों के अनुसार मूल रकम लौटाता है। इसे Redemption या मोचन कहते हैं। हर बॉन्ड में नियमित ब्याज मिलना जरूरी नहीं; कुछ बॉन्ड Zero Coupon भी होते हैं।
बॉन्ड कितने प्रकार के होते हैं?
बॉन्ड को अलग-अलग आधार पर बांटा जाता है। एक ही बॉन्ड जारीकर्ता के आधार पर कॉरपोरेट, सुरक्षा के आधार पर सिक्योर्ड और ब्याज के आधार पर फिक्स्ड रेट हो सकता है। इसलिए नीचे दिए प्रकार एक-दूसरे के विकल्प नहीं, बल्कि वर्गीकरण के अलग-अलग आधार हैं।
1. जारीकर्ता के आधार पर बॉन्ड के प्रकार
- सरकारी प्रतिभूतियां (Government Securities/G-Sec): केंद्र सरकार अपनी वित्तीय जरूरतों के लिए जारी करती है। इनमें घरेलू रुपये के भुगतान का क्रेडिट जोखिम अत्यंत कम माना जाता है, लेकिन ब्याज दर और बाजार मूल्य का जोखिम बना रहता है।
- राज्य विकास ऋण (State Development Loans/SDLs): राज्य सरकारें बाजार से उधार लेने के लिए जारी करती हैं।
- कॉरपोरेट बॉन्ड (Corporate Bonds): कंपनियां कारोबार, परियोजनाओं या अन्य जरूरतों के लिए पैसा जुटाने हेतु जारी करती हैं। इनमें कंपनी की वित्तीय स्थिति और बॉन्ड की शर्तें महत्वपूर्ण हैं।
- सार्वजनिक क्षेत्र की कंपनियों के बॉन्ड: सरकारी क्षेत्र की कंपनियां भी बॉन्ड जारी कर सकती हैं। केवल सरकारी स्वामित्व से हर बॉन्ड पर भारत सरकार की गारंटी नहीं हो जाती; गारंटी की शर्तें दस्तावेज में जांचें।
2. सुरक्षा के आधार पर बॉन्ड के प्रकार
- सिक्योर्ड बॉन्ड (Secured Bond): इसमें कुछ संपत्तियां सुरक्षा के रूप में रखी जाती हैं। डिफॉल्ट की स्थिति में वसूली बॉन्ड की शर्तों, संपत्ति के मूल्य, पहले से मौजूद दावों और कानूनी प्रक्रिया पर निर्भर करेगी। सिक्योर्ड होने का अर्थ पूरी रकम की गारंटी नहीं है।
- अनसिक्योर्ड बॉन्ड (Unsecured Bond): इसमें निवेशक के पक्ष में कोई खास संपत्ति सुरक्षा के रूप में निर्धारित नहीं होती। डिफॉल्ट की स्थिति में वसूली का जोखिम अधिक हो सकता है।
3. ब्याज के आधार पर बॉन्ड के प्रकार
- फिक्स्ड रेट बॉन्ड: ब्याज दर पहले से तय रहती है।
- फ्लोटिंग रेट बॉन्ड: ब्याज किसी बेंचमार्क या संदर्भ दर के अनुसार समय-समय पर बदल सकता है।
- जीरो कूपन बॉन्ड: नियमित ब्याज नहीं मिलता। ये आम तौर पर फेस वैल्यू से कम कीमत पर खरीदे जाते हैं और मैच्योरिटी पर निर्धारित रकम मिलती है। खरीद मूल्य और मैच्योरिटी मूल्य का अंतर रिटर्न बनता है।
4. भुगतान और अवधि की शर्तों के आधार पर
- रिडीमेबल बॉन्ड: इनमें तय मैच्योरिटी तारीख होती है और उस तारीख पर शर्तों के अनुसार मूल रकम लौटाई जाती है।
- पर्पेचुअल बॉन्ड: इनमें सामान्य बॉन्ड जैसी निश्चित मैच्योरिटी तारीख नहीं होती। इनके विशेष नियम और पूंजी नुकसान के जोखिम को समझना जरूरी है।
- कॉलएबल बॉन्ड: जारीकर्ता को तय शर्तों के अनुसार मैच्योरिटी से पहले भुगतान करने का अधिकार हो सकता है।
- पुटेबल बॉन्ड: निवेशक को तय शर्तों के अनुसार निर्धारित तारीख पर बॉन्ड जारीकर्ता को वापस बेचने का अधिकार मिल सकता है।
5. कुछ अन्य प्रमुख प्रकार
- कन्वर्टिबल बॉन्ड: तय शर्तों के अनुसार इन्हें कंपनी के शेयरों में बदला जा सकता है।
- नॉन-कन्वर्टिबल डिबेंचर (NCD): इन्हें जारीकर्ता कंपनी के शेयरों में नहीं बदला जा सकता। ब्याज, सुरक्षा और मैच्योरिटी की शर्तें इश्यू के अनुसार अलग होती हैं।
- ग्रीन बॉन्ड: इससे जुटाई गई रकम पात्र पर्यावरण या जलवायु-संबंधी परियोजनाओं में लगाने के लिए निर्धारित होती है। नाम से जोखिम कम होने की गारंटी नहीं मिलती।
- इन्फ्लेशन इंडेक्स्ड बॉन्ड: इनके भुगतान या मूल रकम की गणना महंगाई सूचकांक से जुड़ी शर्तों के अनुसार हो सकती है।
- टैक्स-फ्री बॉन्ड: कुछ विशिष्ट बॉन्ड का ब्याज कानून के तहत कर-मुक्त हो सकता है। हर बॉन्ड का ब्याज टैक्स-फ्री नहीं होता।
बॉन्ड और डिबेंचर में क्या अंतर है?
आम बोलचाल में बॉन्ड और डिबेंचर शब्द कई बार एक-दूसरे के स्थान पर इस्तेमाल होते हैं। दोनों कर्ज जुटाने वाले साधन हैं। भारत में कंपनियां NCD यानी Non-Convertible Debentures भी जारी करती हैं। निवेशक के लिए नाम से अधिक जरूरी है कि साधन की कानूनी शर्तें क्या हैं, वह सिक्योर्ड है या अनसिक्योर्ड, रेटिंग क्या है, ब्याज कैसे मिलेगा और भुगतान की जिम्मेदारी किसकी है।
बॉन्ड की क्रेडिट रेटिंग क्या होती है?
क्रेडिट रेटिंग एजेंसियां जारीकर्ता की ब्याज और मूल रकम चुकाने की क्षमता तथा संबंधित ऋण साधन के जोखिम का आकलन करती हैं। लंबी अवधि की रेटिंग में AAA, AA, A, BBB, BB आदि संकेत इस्तेमाल होते हैं। सामान्य रूप से AAA उच्चतम क्रेडिट गुणवत्ता दर्शाता है; BBB को कई रेटिंग प्रणालियों में निवेश योग्य श्रेणी की निचली सीमा माना जाता है; इससे नीचे की रेटिंग में जोखिम बढ़ता है और D डिफॉल्ट को दर्शाता है। अल्पकालीन साधनों के लिए A1+, A1, A2, A3, A4 और D जैसे अलग संकेत इस्तेमाल होते हैं।
क्रेडिट रेटिंग सरकारी गारंटी नहीं है। यह रेटिंग एजेंसी का आकलन है और जारीकर्ता की स्थिति बदलने पर रेटिंग बदल सकती है। केवल AAA देखकर निवेश करना सही तरीका नहीं है।
SEBI का नया Credit Risk-o-Meter क्या है?
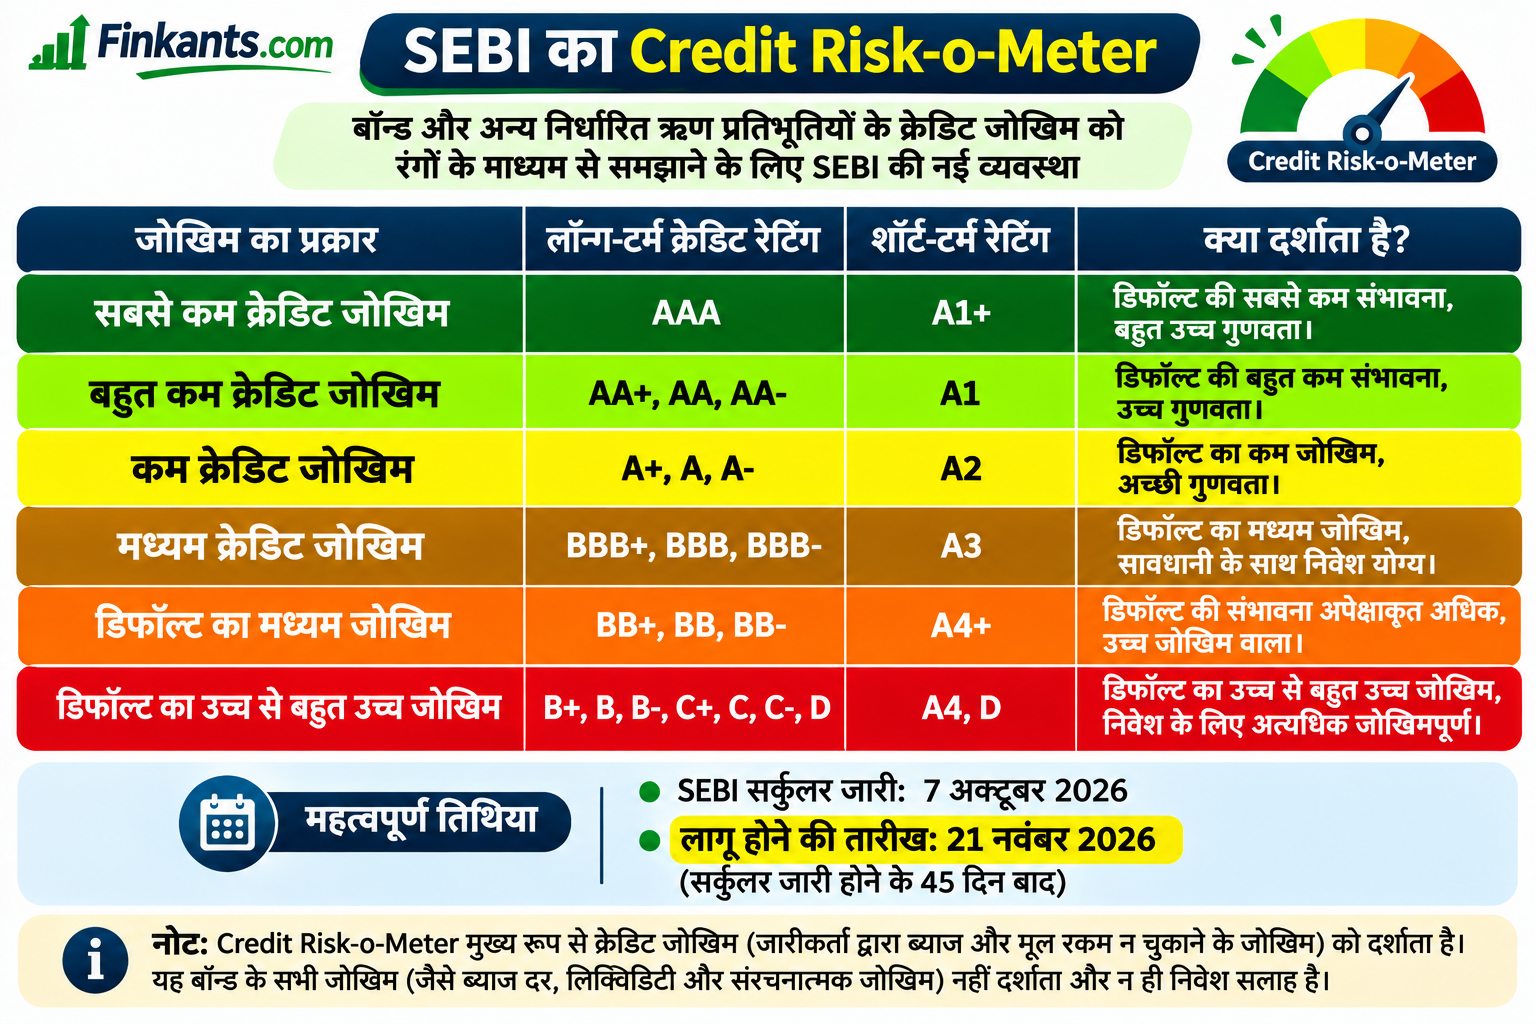
क्रेडिट रेटिंग के अक्षर आम निवेशकों के लिए समझना कठिन हो सकते हैं। इसी वजह से SEBI ने 7 अक्टूबर 2026 के सर्कुलर के जरिए ऋण प्रतिभूतियों के क्रेडिट जोखिम को रंगों वाले चित्रात्मक मीटर में दिखाने की व्यवस्था शुरू की है। इसका उद्देश्य निवेश से पहले जारीकर्ता के क्रेडिट जोखिम को सरल तरीके से समझाना है। यह मीटर केवल क्रेडिट जोखिम बताता है, सभी निवेश जोखिम नहीं।
यह व्यवस्था सूचीबद्ध और सूचीबद्ध होने के लिए प्रस्तावित Non-Convertible Securities (NCS), Commercial Papers (CPs), Securitised Debt Instruments (SDIs), Security Receipts (SRs) और Structured Debt/Market-Linked Debentures (MLDs) पर लागू है, चाहे निर्गम सार्वजनिक हो या निजी प्लेसमेंट। इसे ऑफर दस्तावेज, संक्षिप्त प्रॉस्पेक्टस, निजी प्लेसमेंट मेमोरेंडम, जारीकर्ता/OBPP के विज्ञापनों तथा Online Bond Platform Providers (OBPPs) की वेबसाइट और मोबाइल प्लेटफॉर्म पर दिखाना होगा। सर्कुलर के प्रावधान जारी होने के 45 दिन बाद लागू होने हैं।
SEBI Credit Risk-o-Meter के छह स्तर, रंग और रेटिंग
Credit Risk-o-Meter के साथ कौन-सी जानकारी भी दिखानी होगी?
- क्रेडिट रेटिंग एजेंसी का नाम और बॉन्ड की वास्तविक रेटिंग टेक्स्ट में बतानी होगी।
- अनसिक्योर्ड ऋण साधन को बोल्ड लाल अक्षरों में “Unsecured” बताना होगा।
- यदि एक से अधिक एजेंसियों ने रेटिंग दी है, तो मीटर में सबसे कम रेटिंग के आधार पर जोखिम दिखाया जाएगा; अन्य रेटिंग भी साथ बताई जा सकती हैं।
- यदि एजेंसी “Issuer Not Cooperating” (INC) बताती है, तो मीटर और लिखित जानकारी में यह स्थिति स्पष्ट दिखानी होगी।
- असुरक्षित पर्पेचुअल बॉन्ड, जैसे AT1 बॉन्ड, में विशिष्ट संरचनात्मक जोखिम और निवेशित पूंजी के पूर्ण नुकसान की संभावना हो सकती है; केवल मीटर इन जोखिमों को पूरी तरह नहीं दर्शाता।
SEBI के सर्कुलर में यह भी स्पष्ट है कि Credit Risk-o-Meter निवेश सलाह या निवेश की सिफारिश नहीं है। डेट सिक्योरिटीज में बाजार और लिक्विडिटी जोखिम भी रहते हैं।
Credit Risk-o-Meter बॉन्ड के सभी जोखिम नहीं बताता
यह मीटर मुख्य रूप से जारीकर्ता के भुगतान न कर पाने के क्रेडिट जोखिम को दर्शाता है। यह ब्याज दर, बाजार मूल्य, लिक्विडिटी, महंगाई या किसी बॉन्ड की विशेष संरचना से जुड़े सभी जोखिमों का पूरा माप नहीं है। उदाहरण के लिए, AAA रेटिंग वाला बॉन्ड भी ब्याज दर बढ़ने पर बाजार में सस्ता हो सकता है और कम कारोबार होने पर तुरंत बेचना मुश्किल हो सकता है।
बॉन्ड में निवेश के प्रमुख जोखिम
1. क्रेडिट रिस्क या डिफॉल्ट का जोखिम
यदि जारीकर्ता समय पर ब्याज या मूल रकम नहीं चुका पाता, तो निवेशक को नुकसान हो सकता है। रेटिंग और Credit Risk-o-Meter इस जोखिम को समझने में मदद करते हैं, लेकिन गारंटी नहीं देते।
2. ब्याज दर का जोखिम
बाजार की ब्याज दरें बढ़ने पर पहले से जारी कम कूपन वाले बॉन्ड की कीमत सामान्यतः घट सकती है। ब्याज दरें घटने पर पुराने अधिक कूपन वाले बॉन्ड की कीमत बढ़ सकती है।
3. लिक्विडिटी का जोखिम
लिस्टेड होने के बावजूद हर बॉन्ड में पर्याप्त खरीदार और विक्रेता उपलब्ध हों, यह जरूरी नहीं। मैच्योरिटी से पहले बेचने पर कम कीमत स्वीकार करनी पड़ सकती है।
4. री-इन्वेस्टमेंट रिस्क
मिले हुए ब्याज को दोबारा निवेश करते समय पहले जैसी ब्याज दर न मिले, तो भविष्य की कुल आय घट सकती है।
5. कॉल रिस्क
Callable बॉन्ड में जारीकर्ता तय शर्तों के अनुसार मैच्योरिटी से पहले भुगतान कर सकता है। इसके बाद निवेशक को कम ब्याज दर पर दोबारा निवेश करना पड़ सकता है।
6. महंगाई का जोखिम
यदि बॉन्ड से मिलने वाला ब्याज महंगाई से कम है, तो निवेशक की वास्तविक क्रय शक्ति घट सकती है।
क्या बॉन्ड फिक्स्ड डिपॉजिट की तरह सुरक्षित होते हैं?
यह आम गलतफहमी है। बैंक FD और बॉन्ड दोनों से ब्याज जैसी आय मिल सकती है, लेकिन दोनों की कानूनी और जोखिम संरचना अलग है। बैंक जमा पर DICGC के नियमों के तहत प्रति जमाकर्ता, प्रति बैंक, मूलधन और ब्याज मिलाकर अधिकतम ₹5 लाख तक बीमा सुरक्षा उपलब्ध है। यह निर्धारित शर्तों के अधीन है। कॉरपोरेट बॉन्ड पर ऐसा DICGC बीमा नहीं होता। कंपनी की वित्तीय स्थिति बिगड़ने पर ब्याज या मूल रकम के भुगतान में देरी अथवा डिफॉल्ट हो सकता है।
कुछ विक्रेता अधिक ब्याज वाले कॉरपोरेट बॉन्ड को FD जैसा सुरक्षित बताकर पेश कर सकते हैं। केवल इस दावे या ऊंचे ब्याज पर भरोसा न करें। अधिक ब्याज अक्सर अधिक जोखिम का संकेत हो सकता है।
बॉन्ड खरीदने से पहले किन बातों की जांच करें?
- जारीकर्ता: सरकार, बैंक, वित्तीय संस्था या निजी कंपनी—किसने बॉन्ड जारी किया है?
- रेटिंग और रेटिंग एजेंसी: वास्तविक रेटिंग क्या है और क्या उसमें हाल में बदलाव हुआ है?
- Credit Risk-o-Meter: रंग के साथ रेटिंग और एजेंसी का नाम भी पढ़ें।
- सिक्योर्ड या अनसिक्योर्ड: सुरक्षा के लिए कौन-सी संपत्ति रखी गई है और उस पर पहले से कोई दावा तो नहीं?
- ब्याज और भुगतान: ब्याज कितना है और कब-कब मिलेगा?
- मैच्योरिटी: क्या अवधि आपके वित्तीय लक्ष्य से मेल खाती है?
- समय से पहले बिक्री: बाजार में खरीदार मिलेंगे या नहीं और संभावित कीमत क्या हो सकती है?
- कॉल/पुट विकल्प: जारीकर्ता या निवेशक को समय से पहले बॉन्ड समाप्त करने का अधिकार है या नहीं?
- टैक्स: ब्याज और बिक्री से हुए लाभ पर लागू कर नियम समझें।
- दस्तावेज: Offer Document, Information Memorandum और अन्य आधिकारिक शर्तें पढ़ें।
बॉन्ड में निवेश कैसे किया जा सकता है?
- डीमैट और स्टॉक एक्सचेंज: सूचीबद्ध बॉन्ड उपलब्धता और ट्रेडिंग की शर्तों के अनुसार खरीदे-बेचे जा सकते हैं।
- SEBI के नियमों के तहत Online Bond Platform Providers: ऐसे प्लेटफॉर्म पर उपलब्ध बॉन्ड की जानकारी और निवेश सुविधा मिल सकती है। प्लेटफॉर्म की नियामकीय स्थिति जांचें।
- RBI Retail Direct: पात्र व्यक्तिगत निवेशक केंद्र सरकार की प्रतिभूतियों, ट्रेजरी बिल और राज्य सरकार के SDL जैसे विकल्पों में सीधे निवेश कर सकते हैं। आधिकारिक वेबसाइट: RBI Retail Direct.
- नए बॉन्ड इश्यू: कंपनियों के सार्वजनिक निर्गम में बॉन्ड या NCD के लिए इश्यू की शर्तों के अनुसार आवेदन किया जा सकता है।
क्या बॉन्ड में निवेश हर व्यक्ति के लिए सही है?
नहीं। यदि किसी निवेशक को नियमित आय की जरूरत है, वह निवेश अवधि समझता है और संबंधित जोखिम उठा सकता है, तो कुछ बॉन्ड उसके पोर्टफोलियो में उपयोगी हो सकते हैं। लेकिन केवल ऊंचा ब्याज देखकर या किसी के कहने पर बॉन्ड खरीदना सही तरीका नहीं है। अपने लक्ष्य, अवधि, जोखिम उठाने की क्षमता और नकदी की जरूरत को ध्यान में रखें।
निष्कर्ष: बॉन्ड में निवेश से पहले जानकारी जरूरी है
बॉन्ड के माध्यम से सरकारें और कंपनियां पैसा जुटाती हैं और निवेशकों को तय शर्तों के अनुसार ब्याज तथा मैच्योरिटी पर मूल रकम लौटाने का वादा करती हैं। लेकिन हर बॉन्ड एक जैसा नहीं होता। सरकारी प्रतिभूतियों, अच्छी रेटिंग वाले कॉरपोरेट बॉन्ड और कम रेटिंग वाले बॉन्ड के जोखिम अलग-अलग होते हैं।
SEBI का नया Credit Risk-o-Meter निवेशकों को क्रेडिट जोखिम रंगों के माध्यम से समझने में मदद करेगा। फिर भी केवल रंग देखकर निवेश का फैसला न करें। रेटिंग, जारीकर्ता की वित्तीय स्थिति, बॉन्ड की शर्तें, अवधि और लिक्विडिटी को भी समझें। निवेश से पहले यह जानें कि आप किसे पैसा उधार दे रहे हैं, कितने समय के लिए दे रहे हैं और उसके बदले मिलने वाले ब्याज के साथ कौन-सा जोखिम उठा रहे हैं।
महत्वपूर्ण डिस्क्लेमर
यह लेख केवल वित्तीय शिक्षा और सामान्य जानकारी के उद्देश्य से तैयार किया गया है। इसमें दी गई जानकारी किसी बॉन्ड या अन्य निवेश विकल्प को खरीदने या बेचने की व्यक्तिगत सलाह नहीं है। बॉन्ड में क्रेडिट, ब्याज दर, बाजार और लिक्विडिटी जोखिम हो सकते हैं। निवेश से पहले संबंधित बॉन्ड के Offer Document, Information Memorandum और अन्य आधिकारिक दस्तावेज ध्यानपूर्वक पढ़ें।
आधिकारिक संदर्भ: SEBI Circulars (7 अक्टूबर 2026 का Credit Risk-o-Meter सर्कुलर: HO/17/11/22(1)2026-DDHS-POD1).
1 thought on “बॉन्ड क्या है? निवेश से पहले जानें पूरी जानकारी, प्रकार, ब्याज, रेटिंग और जोखिम”