PMJJBY और PMSBY: देश का सबसे सस्ता बीमा, इसके फायदे, और दोहरे प्रीमियम कटने की समस्या का समाधान
हर इंसान के जीवन में अनिश्चितताएं (Uncertainties) होती हैं, और अपने परिवार को आर्थिक सुरक्षा देना हर व्यक्ति की पहली जिम्मेदारी है। इसी उद्देश्य को ध्यान में रखते हुए, भारत सरकार ने दो बेहद सस्ती और शानदार बीमा योजनाएं शुरू की हैं— प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY) और प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY)।
आज हम इन योजनाओं के फायदे, इनकी कमियां और हाल ही में सामने आ रही ‘एक से अधिक बैंक खातों से पैसे कटने की समस्या’ पर विस्तार से चर्चा करेंगे।
1. क्या हैं ये योजनाएं और इनके फायदे?
सरकार द्वारा प्रायोजित होने के कारण, ये दोनों भारत में उपलब्ध सबसे सस्ते टर्म इंश्योरेंस (Term Insurance) और एक्सीडेंटल इंश्योरेंस हैं।
A. प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY) यह एक शुद्ध टर्म लाइफ इंश्योरेंस है, जो किसी भी कारण से मृत्यु होने पर परिवार को आर्थिक सुरक्षा देता है।
- प्रीमियम: मात्र ₹436 प्रति वर्ष (यानी लगभग ₹1.20 प्रतिदिन)।
- कवर (बीमा राशि): ₹2 लाख।
- आयु सीमा: 18 वर्ष से 50 वर्ष तक का कोई भी व्यक्ति इसे ले सकता है।
- फायदा: इसमें मृत्यु का कारण (बीमारी, दुर्घटना या प्राकृतिक) मायने नहीं रखता। अनहोनी होने पर नॉमिनी को ₹2 लाख मिलते हैं।
B. प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY) यह एक व्यक्तिगत दुर्घटना बीमा (Personal Accident Insurance) है।
- प्रीमियम: मात्र ₹20 प्रति वर्ष।
- कवर (बीमा राशि): दुर्घटना में मृत्यु या पूर्ण विकलांगता (जैसे दोनों आंखें या दोनों हाथ-पैर खोना) पर ₹2 लाख। आंशिक विकलांगता (एक आंख या एक हाथ/पैर खोना) पर ₹1 लाख।
- आयु सीमा: 18 वर्ष से 70 वर्ष।
ये इतनी सस्ती क्यों हैं? बाजार में कोई भी प्राइवेट कंपनी इतने कम पैसे में बीमा नहीं देती। ये योजनाएं इतनी सस्ती इसलिए हैं क्योंकि ये ‘सरकार द्वारा प्रायोजित’ (Government Backed) हैं और इन्हें बड़े पैमाने पर (Mass Enrollment) लागू किया गया है, जिससे जोखिम (Risk) और प्रशासनिक खर्च कम हो जाता है।
2. इन योजनाओं को लेने से पहले क्या-क्या जांचना चाहिए?
यदि आप बैंक जा रहे हैं या ऐप से यह बीमा ले रहे हैं, तो इन 3 बातों का जरूर ध्यान रखें:
- नॉमिनी (Nominee) की सही जानकारी: फॉर्म भरते समय अपने नॉमिनी का नाम, उम्र और रिश्ता बिल्कुल सही भरें। अगर नॉमिनी नाबालिग है, तो एक अभिभावक (Guardian) का नाम भी जरूर दें।
- ऑटो-डेबिट के लिए बैलेंस: इन योजनाओं का प्रीमियम हर साल 25 मई से 31 मई के बीच बैंक खाते से अपने आप (Auto-Debit) कटता है। इसलिए मई के महीने में खाते में ₹456 (₹436+₹20) का बैलेंस जरूर रखें, अन्यथा आपकी पॉलिसी बंद हो सकती है।
- क्या यह बीमा पहले से चालू है?: सबसे जरूरी बात, यह जांच लें कि कहीं किसी पुराने या दूसरे बैंक खाते में आपका यह बीमा पहले से तो नहीं चल रहा!
3. बड़ी समस्या: कई बैंक खातों से प्रीमियम कटना
आजकल एक आम व्यक्ति के पास 2 से 3 बैंक खाते (जैसे- SBI, PNB, Bank of Baroda) होते हैं। कई बार जब ग्राहक बैंक शाखा या ग्राहक सेवा केंद्र (CSP) पर नया खाता खुलवाने जाता है, तो बैंक कर्मचारियों पर बीमा का लक्ष्य (Target) पूरा करने का भारी दबाव होता है। जानकारी के अभाव में या कभी-कभी बिना ग्राहक को स्पष्ट रूप से बताए, बैंक इन दोनों योजनाओं (PMJJBY और PMSBY) को नए खाते में भी चालू कर देते हैं।
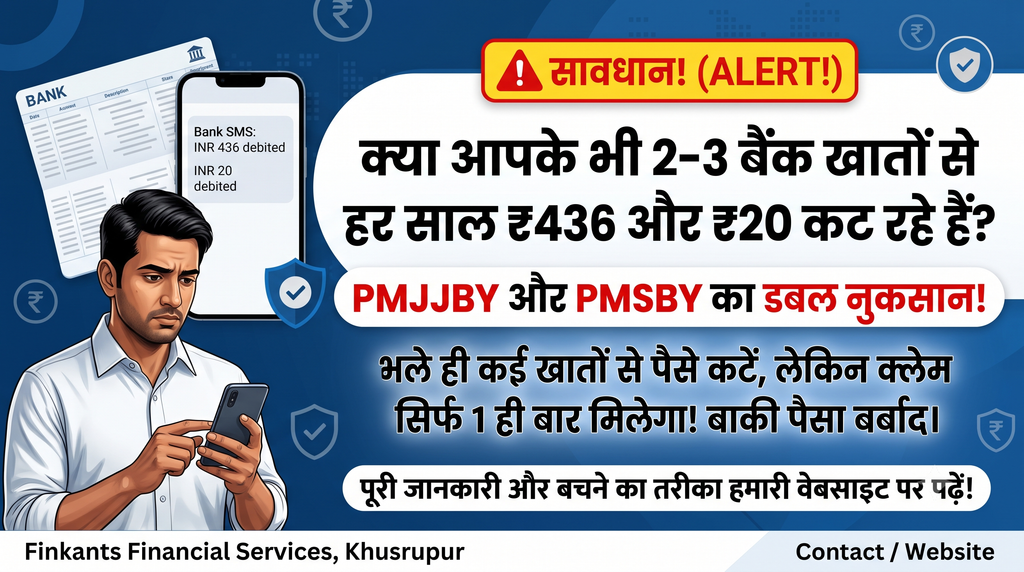
नतीजतन, हर साल मई और जून के महीने में ग्राहक के सभी खातों से ₹436 और ₹20 कटने लगते हैं।
इसमें आपका भारी नुकसान क्या है? सरकारी और IRDAI के नियमों के अनुसार, एक व्यक्ति (एक आधार कार्ड) केवल एक ही पॉलिसी का लाभ ले सकता है। यदि आपके 3 अलग-अलग बैंकों से प्रीमियम कट रहा है और दुर्भाग्यवश कोई अनहोनी हो जाती है, तो क्लेम (दावा) केवल एक बार और सबसे पुरानी पॉलिसी (सबसे पहले वाले खाते) से ही मिलेगा। बाकी अन्य बैंकों से कटे हुए पैसे पूरी तरह से व्यर्थ चले जाते हैं, और न तो वह पैसा वापस मिलता है, न ही उसका कोई अतिरिक्त क्लेम मिलता है।
4. समाधान: इस नुकसान से कैसे बचें?
यदि आप इस दोहरे नुकसान से बचना चाहते हैं, तो आज ही ये कदम उठाएं:
- स्टेटमेंट की जाँच करें: मई और जून महीने की अपनी सभी बैंक पासबुक को अपडेट कराएं या मोबाइल ऐप पर जाकर चेक करें कि क्या एक से अधिक जगहों से “PMJJBY/PMSBY Auto Debit” के पैसे कटे हैं।
- ऑटो-डेबिट कैंसिलेशन (Auto-Debit Cancellation): जिस बैंक खाते का उपयोग आप कम करते हैं (Secondary Account), उसकी शाखा में जाएं। वहां एक “ऑटो-डेबिट कैंसिलेशन फॉर्म” भरें और अतिरिक्त कटौतियों को तुरंत बंद करवाएं।
- केवल एक खाता सक्रिय रखें: अपना बीमा केवल उसी मुख्य बैंक खाते (Primary Account) में चालू रखें जिसे आप नियमित रूप से इस्तेमाल करते हैं।
5. भविष्य की उम्मीद: सरकार क्या सुधार कर रही है?
आप सोच रहे होंगे कि जब आधार नंबर जुड़ा है, तो बैंक के कंप्यूटर को अपने आप क्यों नहीं पता चल जाता कि बीमा पहले से चालू है?
वर्तमान में यह एक सिस्टम की ढांचागत खामी (Structural Flaw) है। अलग-अलग बैंकों का अलग-अलग बीमा कंपनियों के साथ करार है, और इनके सर्वर रियल-टाइम में एक-दूसरे से बात नहीं करते हैं।
हालांकि, वित्त मंत्रालय (DFS) इस समस्या से पूरी तरह अवगत है। सरकार ‘राष्ट्रीय जन सुरक्षा पोर्टल’ (National Jan Suraksha Portal) के माध्यम से एक केंद्रीकृत डेटाबेस (Centralized Database) तैयार कर रही है।
भविष्य में कैसा होगा सिस्टम? आने वाले समय में एक एकीकृत (Integrated) सिस्टम लागू होगा। जैसे ही कोई बैंक कर्मचारी बीमा के लिए आपका आधार नंबर सिस्टम में दर्ज करेगा, सिस्टम तुरंत चेक करके बता देगा कि— “Already Enrolled” (यह ग्राहक पहले से पंजीकृत है)। इससे दूसरी बार फॉर्म सबमिट ही नहीं होगा और ग्राहकों की गाढ़ी कमाई बेवजह कटने से बच जाएगी।
तब तक के लिए, जागरूकता ही आपका सबसे बड़ा हथियार है। अपने बैंक स्टेटमेंट पर नज़र रखें, सही जगह निवेश करें और वित्तीय रूप से सतर्क रहें!